Guide · Analisi
Come capire se un investimento immobiliare genera davvero cash flow
Il canone incassato non è il cash flow. Per capire quanta liquidità resta davvero bisogna osservare l’intera operazione, non una singola percentuale.
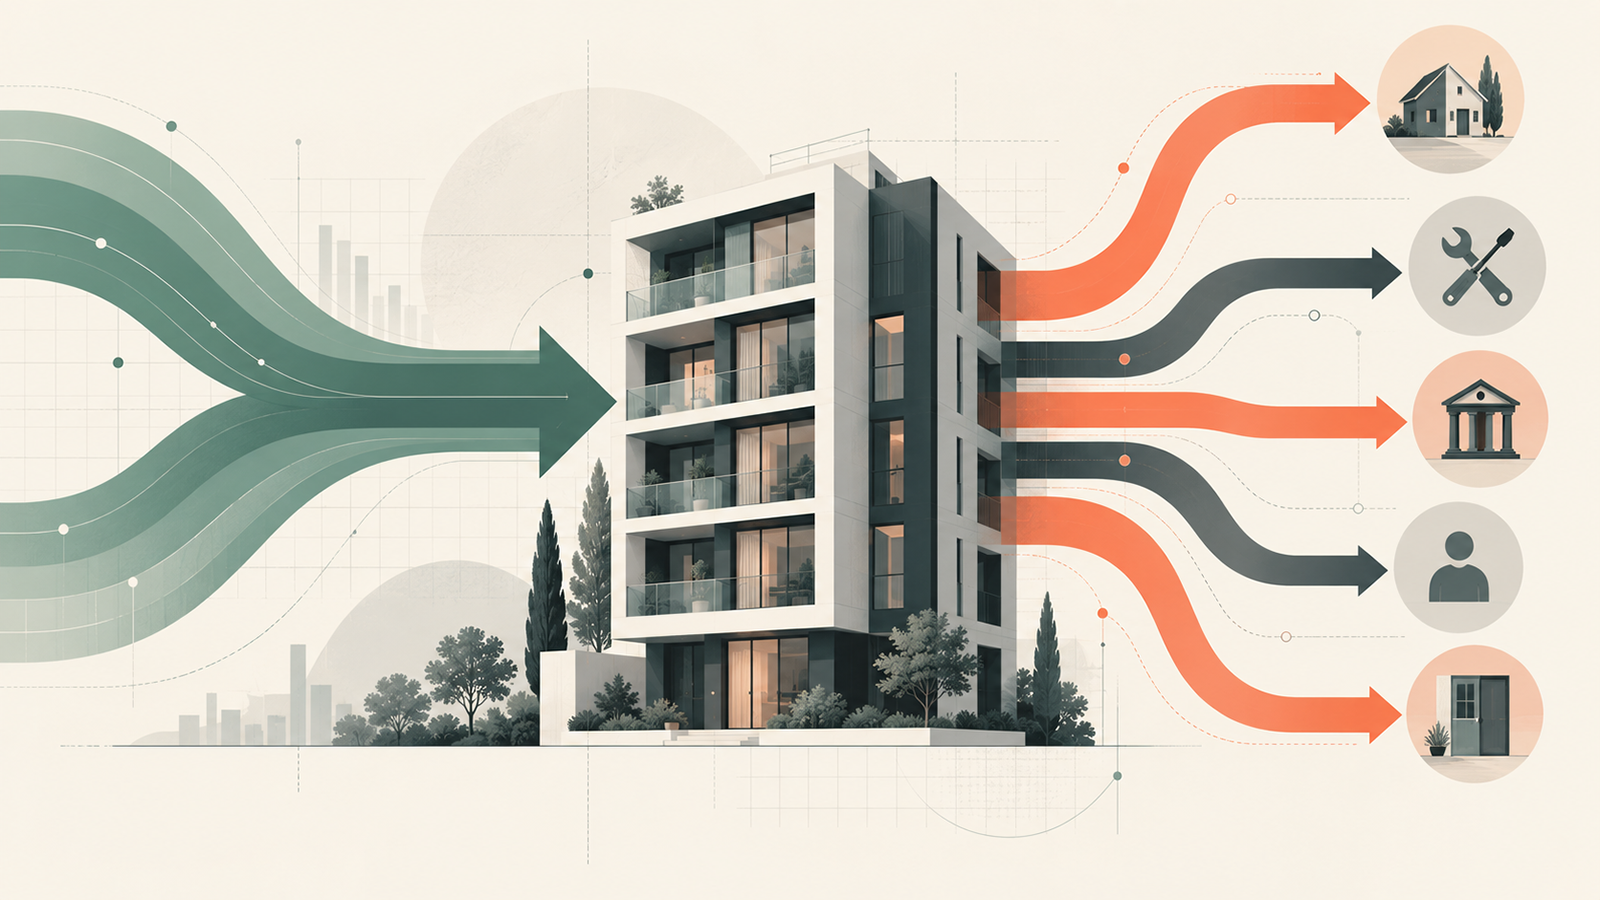
Un affitto che supera la rata del mutuo non significa automaticamente che l'investimento produca cash flow positivo. Tra il canone teorico e la liquidità che resta davvero ci sono costi, periodi di sfitto, manutenzione, fiscalità e molte altre voci che spesso vengono sottovalutate nella prima valutazione.
Cos'è davvero il cash flow immobiliare
Il cash flow descrive il movimento di cassa generato dall'operazione in un determinato periodo. In termini pratici, risponde a una domanda molto semplice: dopo gli incassi e le uscite considerate, l'immobile lascia liquidità disponibile oppure richiede nuovo denaro?
È una misura diversa dal rendimento. Un investimento può avere una buona redditività economica ma produrre poca cassa nel breve periodo, soprattutto quando il finanziamento è molto spinto.
Non guardare solo il canone: costruisci il quadro delle entrate e delle uscite
Il punto di partenza sono i ricavi effettivamente plausibili, non quelli ideali. Un canone annunciato o desiderato non è ancora un incasso certo. Allo stesso modo, le spese non si limitano alla rata del mutuo.
Nella lettura dell'operazione vanno considerate le principali uscite ricorrenti: costi a carico del proprietario, manutenzione, gestione, assicurazione, eventuali utenze, fiscalità applicabile e una stima realistica dei periodi senza entrate.
Il mutuo può cambiare completamente il cash flow
Il finanziamento non modifica soltanto quanto capitale serve per acquistare l'immobile: modifica anche la pressione mensile sulla cassa. Importo finanziato, durata, tasso e struttura del debito influenzano quanto margine rimane dopo il servizio del finanziamento.
Più leva può aumentare l'efficienza del capitale in alcuni scenari, ma riduce anche il margine disponibile quando i ricavi scendono o i costi salgono. Per questo non esiste un livello di anticipo “giusto” in assoluto: va letto insieme agli obiettivi, alla liquidità disponibile e alla robustezza dell'operazione.
Vacancy, manutenzione e imprevisti: il cash flow deve sopravvivere alla realtà
Un'analisi costruita assumendo dodici mesi perfetti di incasso e nessun imprevisto tende a sovrastimare la stabilità del flusso di cassa. Anche un buon immobile può attraversare periodi senza inquilino, richiedere manutenzione straordinaria o sostenere costi non previsti.
Non significa che bisogna ipotizzare sempre lo scenario peggiore. Significa creare abbastanza margine perché un mese vuoto o una spesa inattesa non trasformino immediatamente l'investimento in un problema di liquidità.
Guarda anche il punto di pareggio, non solo il cash flow atteso
Sapere che il cash flow previsto è positivo è utile; sapere quanto può peggiorare prima di diventare negativo è ancora più informativo. Qui entrano in gioco concetti come canone di pareggio e occupazione di pareggio.
Un'operazione che rimane sostenibile anche con qualche mese meno favorevole ha un profilo diverso da una che funziona soltanto quando ogni ipotesi si realizza quasi alla perfezione.
Stressa le ipotesi prima dell'acquisto, non dopo
Il cash flow dovrebbe essere osservato in più scenari. Cosa succede se il canone è leggermente più basso? Se la vacancy aumenta? Se i costi crescono più rapidamente del previsto? Se una manutenzione importante arriva nel momento sbagliato?
L'obiettivo non è prevedere esattamente il futuro, ma capire quali variabili hanno più potere sull'operazione. Se basta una piccola variazione per cancellare tutto il margine, questa fragilità è un'informazione importante quanto il risultato dello scenario base.
Checklist rapida prima di considerare “positivo” un cash flow
- • Il canone utilizzato è realistico per la zona e per l'immobile?
- • Sono state considerate le principali spese realmente a carico del proprietario?
- • È previsto un margine per vacancy, manutenzione e imprevisti?
- • Il finanziamento lascia abbastanza spazio alla gestione ordinaria?
- • L'operazione resta sostenibile anche in uno scenario meno favorevole?
Dalla teoria ai numeri
Prova l'operazione completa, non una metrica isolata.
Inserisci prezzo, finanziamento, canone e costi in Rendimetro per leggere rendimento, cash flow, debito, equity e scenari nello stesso quadro.
Rendimetro è uno strumento di simulazione finanziaria a scopo informativo ed educativo. Non costituisce consulenza finanziaria, d'investimento, fiscale, legale o creditizia. I risultati dipendono dalle ipotesi inserite dall'utente e possono differire in modo significativo dai risultati reali. Valore dell'immobile, canoni, occupazione, costi, condizioni di finanziamento e trattamento fiscale possono cambiare. Verifica sempre i dati e consulta professionisti qualificati prima di prendere decisioni finanziarie.
Continua a leggere